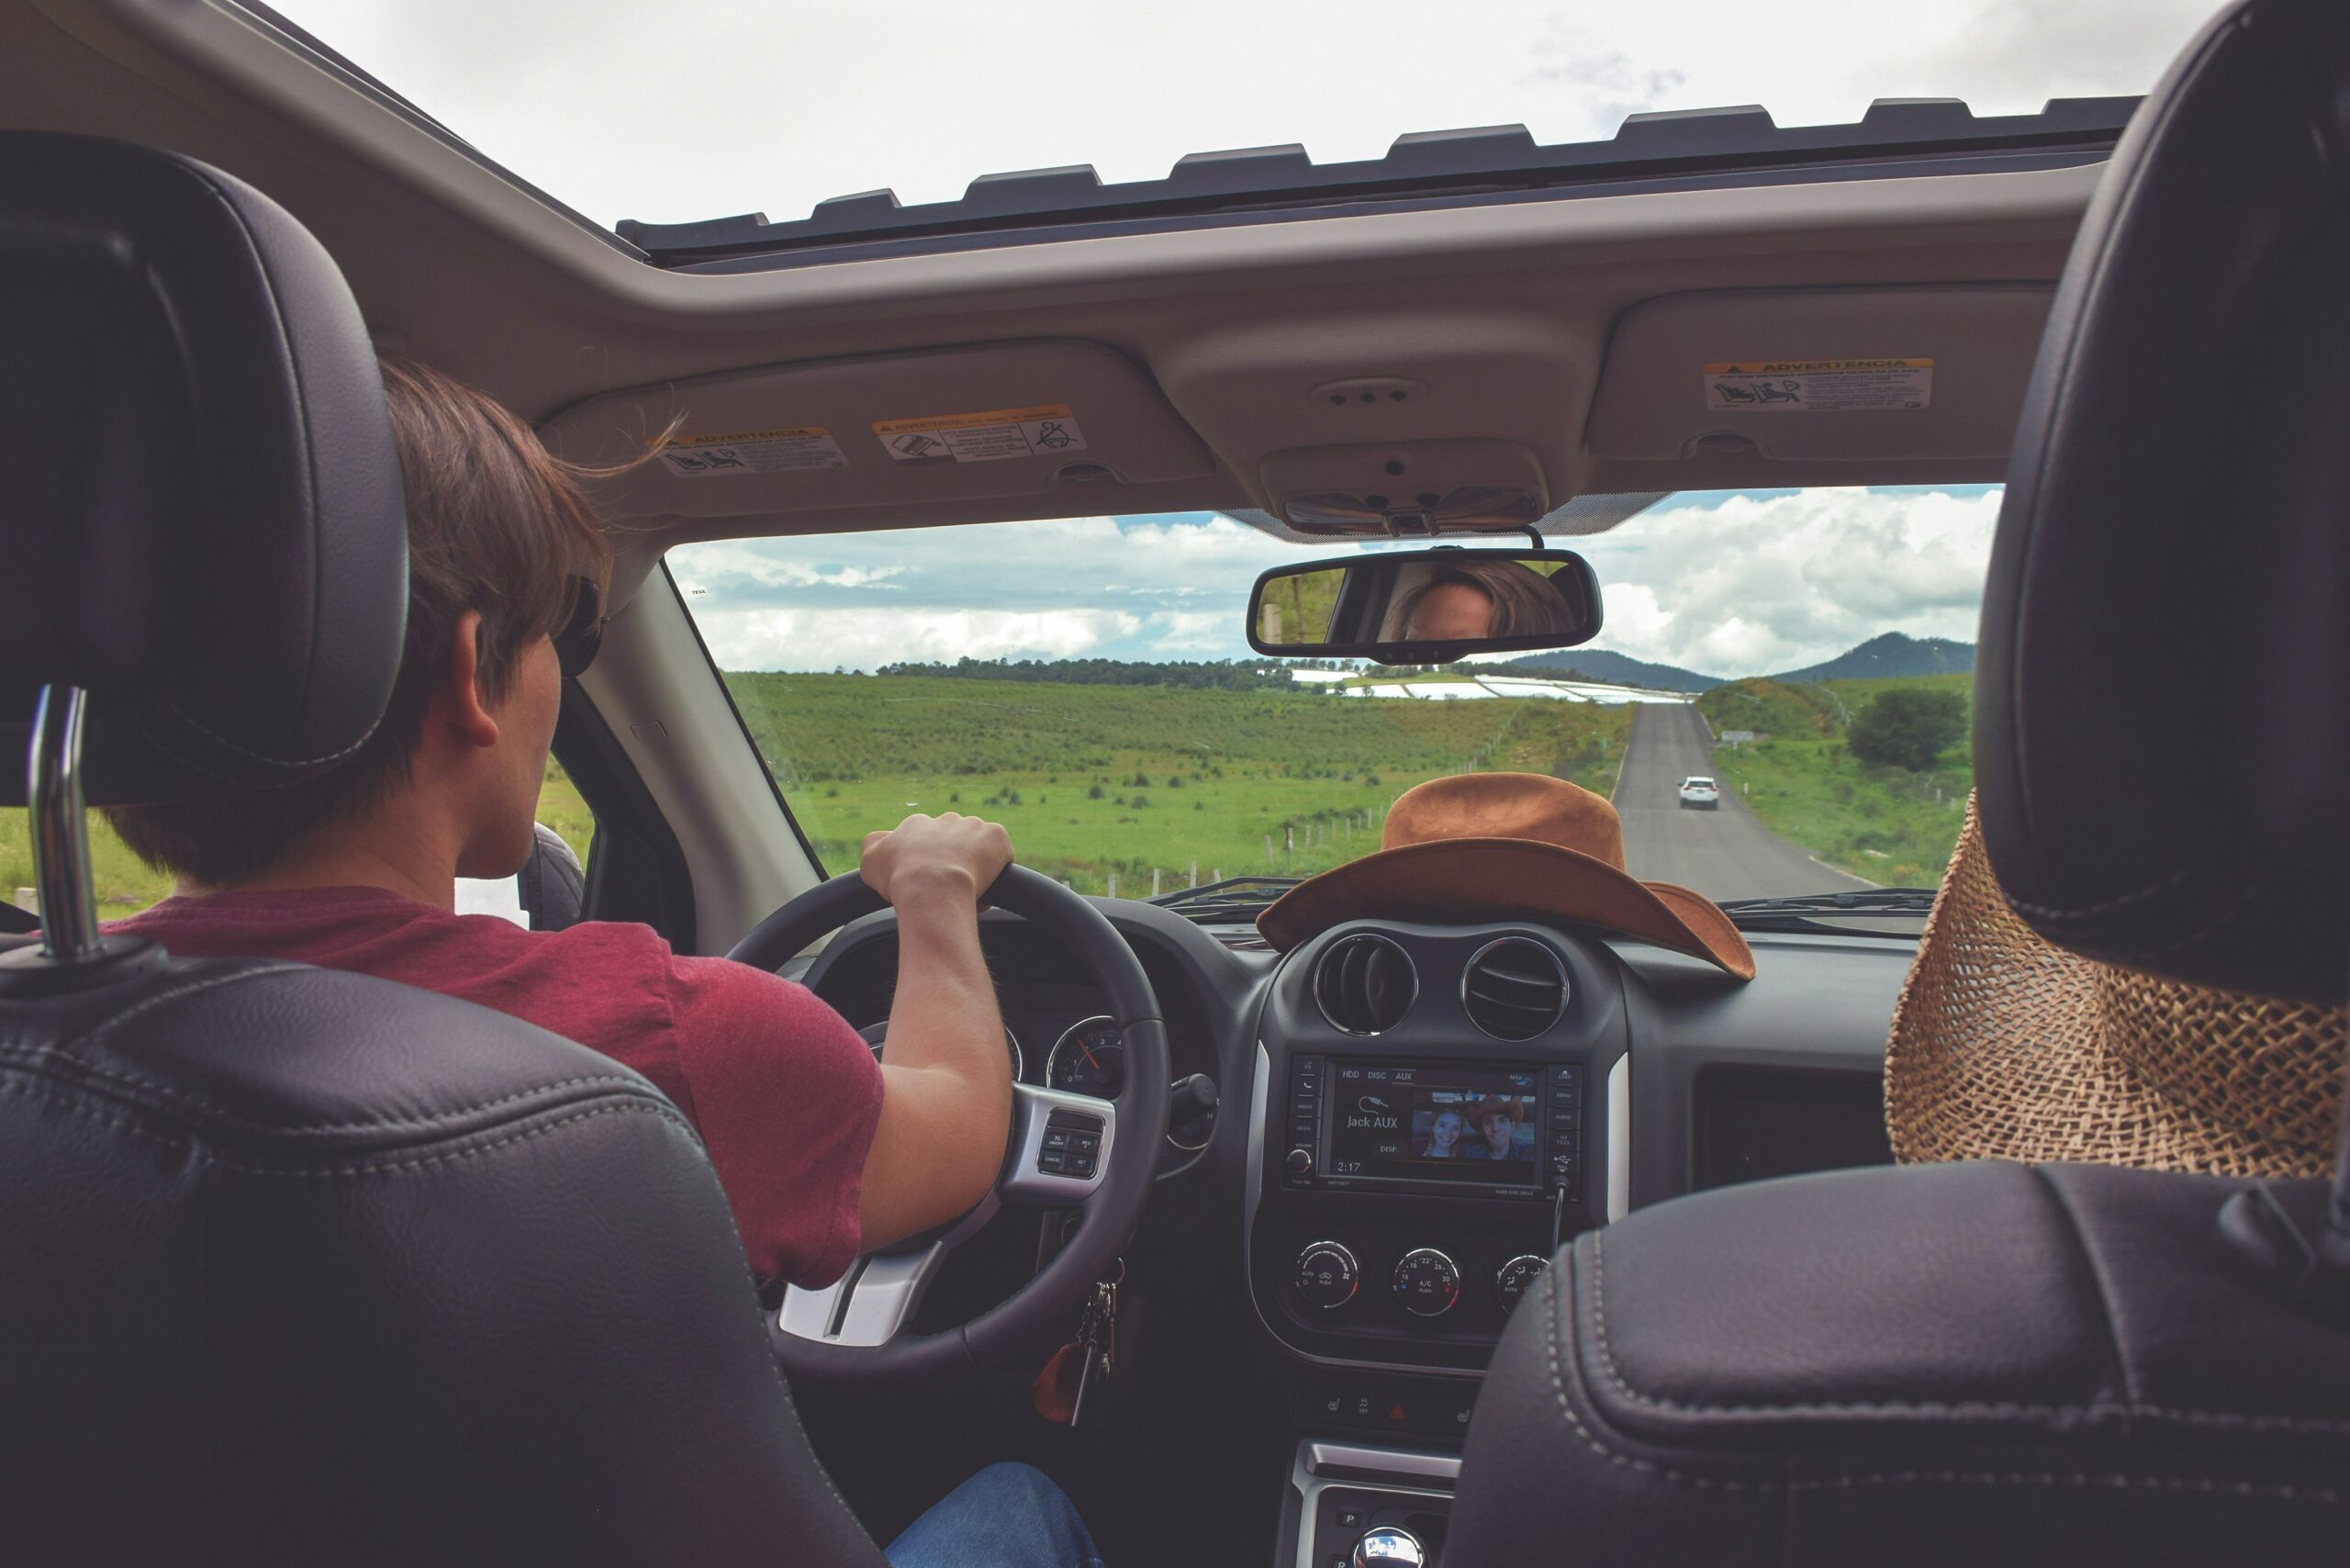
Cuando diferentes perfiles se ponen al volante de un mismo coche, surgen dudas importantes sobre cómo gestionar la póliza para evitar problemas con la aseguradora en caso de siniestro.
El perfil del conductor y el cálculo del riesgo
Las compañías fijan el precio de las pólizas en función del riesgo estimado, analizando factores clave del conductor habitual como la edad, los años de experiencia con el carné o su historial de siniestralidad. Si otra persona utiliza el coche de forma puntual o recurrente, la situación cambia significativamente.
Por norma general, las pólizas suelen cubrir sin inconvenientes a conductores ocasionales que tengan características similares o superiores a las del titular (por ejemplo, mayor edad o más años de experiencia). El problema surge cuando la persona que coge el coche tiene un perfil de riesgo más alto, algo muy frecuente con conductores jóvenes o noveles. En estos casos, omitir su información en la póliza puede considerarse una inexactitud en la declaración del riesgo.
Conductores habituales, ocasionales y segundo conductor
Para reflejar la realidad del uso del coche de forma precisa, existen diferentes figuras en el contrato:
- Conductor principal: La persona que utiliza el coche la mayor parte del tiempo y sobre la que se calcula el riesgo base.
- Segundo conductor o conductor ocasional: Aquella persona que va a coger el coche con cierta frecuencia. Declararlo implica declarar su perfil exacto a la aseguradora.
Inscribir a todos los usuarios frecuentes evita la aplicación de la llamada «regla proporcional». Si ocurre un accidente con un conductor no declarado de alto riesgo al volante, la aseguradora podría asumir solo una parte de los daños o exigir el reembolso de la indemnización pagada.
Opciones de protección según el uso del coche
A la hora de asegurar un coche compartido, la elección de las coberturas depende del valor del coche y del nivel de uso de cada integrante:
- Todo riesgo: Recomendado para coches nuevos o de elevado valor, cubre los daños propios independientemente de quién sea el responsable del accidente.
- Terceros ampliado: Añade coberturas frente a robo, incendio y rotura de lunas, resultando una opción equilibrada para la mayoría de las familias.
Terceros básico: Además de la responsabilidad civil obligatoria exigida por ley, contratar un seguro a terceros suele incluir en muchos casos el seguro de accidentes del conductor, la defensa jurídica e incluso en aseguradoras muy completas, la asistencia en viaje desde el kilómetro 0. Es la opción idónea para ajustar costes en coches con cierta antigüedad compartidos por varios conductores.
Gestión ágil a través de canales digitales
Hoy en día, la mayoría de los trámites relacionados con las pólizas se pueden realizar directamente de forma online. Si un hijo se saca el carné o un familiar empieza a usar el coche para ir a trabajar, incluir a un nuevo conductor es un procedimiento sencillo que se tramita a través de la oficina virtual o la aplicación móvil de la compañía.
De esta forma, es posible actualizar los datos al instante, consultar el recargo correspondiente en la prima y mantener el coche protegido, con mayor transparencia y seguridad jurídica.